 no Google

O Imposto Municipal sobre Imóveis (IMI) paga-se no ano seguinte ao da propriedade: em maio, agosto e novembro, conforme o valor. Em outubro e novembro de 2026 está a vencer a última prestação do IMI de 2025; em 2027 paga-se o IMI de 2026 nos mesmos meses. Quem falha uma prestação vê as restantes vencer de imediato e acumula juros de mora. Este guia explica o calendário, as taxas nos concelhos onde a Condoroo está presente, as isenções e o que fazer se atrasar.
Em resumo
- ✓O IMI de um ano paga-se no ano seguinte, em maio, agosto e novembro, consoante o montante (artigo 120.º do CIMI).
- ✓Até 100 euros: uma prestação em maio. Mais de 100 e até 500 euros: maio e novembro. Mais de 500 euros: maio, agosto e novembro.
- ✓Em novembro de 2026 corre a última prestação do IMI de 2025 (duas ou três prestações). Em 2027 paga-se o IMI de 2026.
- ✓Pode pagar o total de uma só vez em maio; a nota de cobrança traz a referência do valor integral.
- ✓Se falhar uma prestação, as restantes vencem de imediato; aplicam-se juros de mora e, sem regularização, a execução fiscal.
- ✓A taxa é fixada por cada município (entre 0,30 % e 0,45 % nos prédios urbanos). Confirme sempre a sua no Portal das Finanças.
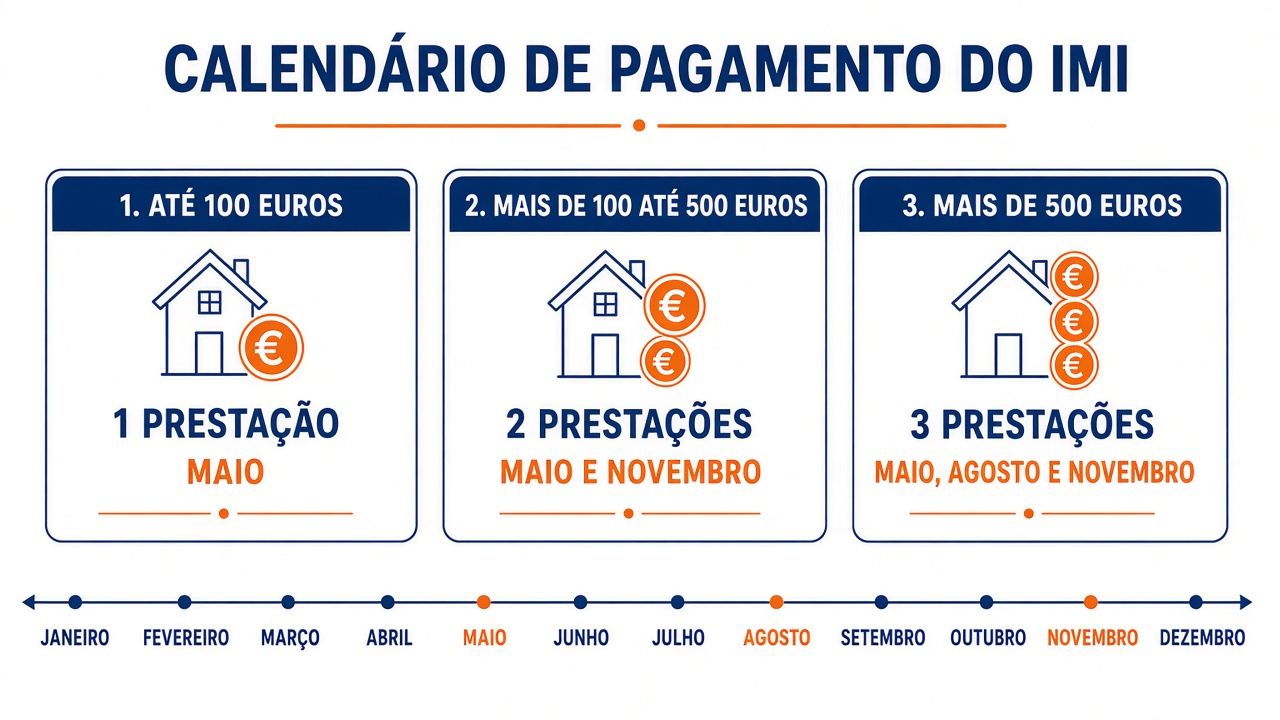
Infográfico: calendário de pagamento do IMI por escalão de valor (maio, agosto e novembro).
O que é o IMI e quem o paga
O Imposto Municipal sobre Imóveis (IMI) é o imposto anual sobre o valor patrimonial tributário (VPT) dos prédios, cobrado pela Autoridade Tributária e Aduaneira (AT) a favor do município onde o imóvel se situa. São sujeitos passivos os proprietários, usufrutuários ou superficiários que constem nas matrizes prediais a 31 de dezembro do ano a que o imposto respeita — ou seja, quem tinha o imóvel em nome próprio no fim do ano anterior ao do pagamento.
A fórmula de base é simples: IMI = VPT × taxa do município. O VPT está na caderneta predial e na nota de cobrança. A taxa dos prédios urbanos situa-se, em regra, entre 0,30 % e 0,45 % (pode chegar a 0,5 % em municípios em programa de ajustamento). Os prédios rústicos pagam 0,8 % em todo o país. Há majorações (por exemplo, prédios devolutos) e reduções (reabilitação, arrendamento, famílias com dependentes), que a Condoroo já detalhou no artigo IMI agravado casa devoluta e nos guias de apoios a condomínios em Lisboa e no Porto.
Quando se paga o IMI: o calendário por valor
O artigo 120.º do Código do Imposto Municipal sobre Imóveis (CIMI) fixa o número de prestações em função do montante:
«1 — O imposto deve ser pago: a) Em uma prestação, no mês de maio, quando o seu montante seja igual ou inferior a (euro) 100; b) Em duas prestações, nos meses de maio e novembro, quando o seu montante seja superior a (euro) 100 e igual ou inferior a (euro) 500; c) Em três prestações, nos meses de maio, agosto e novembro, quando o seu montante seja superior a (euro) 500.»
| Montante do IMI | Prestações | Meses |
|---|---|---|
| Igual ou inferior a 100 € | 1 | Maio |
| Superior a 100 € e igual ou inferior a 500 € | 2 | Maio e novembro |
| Superior a 500 € | 3 | Maio, agosto e novembro |
A lei fala em meses, não em dias concretos. O último dia útil de cada mês (e o calendário fiscal da AT, quando o mês termina a fim de semana ou feriado) define o prazo prático. No calendário fiscal de 2026 da AT, a prestação de maio do IMI passou para 1 de junho (porque 31 de maio foi domingo), a de agosto ficou em 31 de agosto e a de novembro em 30 de novembro. Em 2027, 31 de maio, 31 de agosto e 30 de novembro são dias úteis.
Quem preferir pode pagar o valor total de uma só vez em maio: a nota de cobrança traz a referência do pagamento integral. O gov.pt confirma este calendário e indica que a carta com o valor e os dados de pagamento é enviada até 30 de abril, por correio ou por notificação eletrónica.
O que está a vencer agora (novembro de 2026) e o que vem em 2027
Em outubro e novembro de 2026, quem tem IMI de 2025 superior a 100 euros tem ainda a prestação de novembro por liquidar. Quem já pagou tudo em maio não tem mais nada a fazer neste imposto até 2027.
Em 2027 paga-se o IMI de 2026 (imóveis em nome próprio a 31 de dezembro de 2026):
- Prestação única ou 1.ª prestação: maio de 2027
- 2.ª prestação (só se o IMI for superior a 500 euros): agosto de 2027
- Última prestação (duas ou três prestações): novembro de 2027
As taxas do IMI de 2026 (as que se aplicam ao imposto pago em 2027) são aprovadas pelas assembleias municipais e comunicadas à AT até 31 de dezembro de 2026. Em janeiro de 2027, confirme no Portal das Finanças se o seu município alterou a taxa.
Como e onde pagar (incluindo débito direto)
Segundo o Portal das Finanças e o gov.pt, o IMI pode ser pago:
- No Portal das Finanças (banca eletrónica / referência Multibanco)
- Nas caixas Multibanco
- Nos balcões dos CTT
- Nos balcões de instituições de crédito com protocolo com a AT
- Nas secções de cobrança dos Serviços de Finanças
- Por débito direto, após adesão no Portal das Finanças ou num Serviço Local de Finanças
Para consultar a nota de cobrança: autentique-se no Portal das Finanças, vá a Imóveis (ou Imposto Municipal sobre Imóveis) > Consultar Notas de Cobrança e selecione o ano. Guarde o Documento Único de Cobrança (DUC) e a referência. Se aderir ao débito direto, confirme que a adesão cobre o IMI e que a conta tem saldo nos dias de cobrança — um débito rejeitado não «adia» o prazo.
Exemplo numérico: a mesma casa em Lisboa, no Porto e em Oeiras
Imagine um casal com dois dependentes, habitação própria e permanente, com VPT de 120.000 euros. Usamos as taxas do IMI de 2025 (cobrado em 2026), segundo a consulta da AT reproduzida em fontes públicas a 14 de outubro de 2026. A dedução do IMI familiar (artigo 112.º-A do CIMI) é de 70 euros para dois dependentes, quando o município a aplica.
| Concelho | Taxa (IMI 2025 / pago em 2026) | IMI familiar | Cálculo | IMI a pagar | Prestações |
|---|---|---|---|---|---|
| Lisboa | 0,30 % | Sim (70 €) | 360 € − 70 € | 290 € | Maio e novembro |
| Porto | 0,324 % | Não | 388,80 € | 388,80 € | Maio e novembro |
| Oeiras | 0,45 % | Sim (70 €) | 540 € − 70 € | 470 € | Maio e novembro |
A diferença entre Lisboa e Oeiras, com o mesmo VPT e a mesma família, é de 180 euros por ano. No Porto, a taxa é próxima da de Lisboa, mas a ausência de IMI familiar faz a família pagar mais cerca de 99 euros do que pagaria em Lisboa. Em todos estes exemplos o imposto fica entre 100 e 500 euros: duas prestações.
Taxas de IMI nos principais concelhos Condoroo (IMI de 2025, pago em 2026)
Confirme sempre a taxa do seu imóvel no Portal das Finanças — consultar taxas de IMI. A tabela abaixo resume os valores mais citados para prédios urbanos avaliados nos termos do CIMI, com indicação do IMI familiar. As taxas do IMI de 2026 (pago em 2027) podem mudar até 31 de dezembro de 2026.
| Concelho | Taxa prédios urbanos | IMI familiar |
|---|---|---|
| Lisboa | 0,30 % | Sim |
| Amadora | 0,30 % | Sim |
| Sintra | 0,30 % | Não |
| Cascais | 0,35 % | Sim |
| Oeiras | 0,45 % | Sim |
| Loures | 0,361 % | Sim |
| Odivelas | 0,33 % | Só a partir de 2 dependentes |
| Vila Franca de Xira | 0,30 % | Sim |
| Almada | 0,35 % | Só a partir de 3 dependentes |
| Seixal | 0,325 % | Não |
| Barreiro | 0,35 % | Não |
| Montijo | 0,31 % | Sim |
| Setúbal | 0,37 % | Sim |
| Porto | 0,324 % | Não |
| Gaia | 0,36 % | Só a partir de 3 dependentes |
| Matosinhos | 0,37 % | Sim |
| Maia | 0,345 % | Só a partir de 3 dependentes |
| Valongo | 0,34 % | Sim |
| Funchal | 0,30 % | Sim |
Para apoios locais (áreas de reabilitação urbana, reduções de taxa, IVA em obras), consulte o artigo do seu concelho na série Apoios a condomínios — por exemplo Lisboa, Porto, Amadora, Cascais e Sintra.
IMI familiar: a dedução por dependentes
O artigo 112.º-A do CIMI permite aos municípios reduzir o IMI da habitação própria e permanente conforme o número de dependentes do agregado (composição a 31 de dezembro do ano anterior ao do imposto):
| Dependentes | Dedução fixa |
|---|---|
| 1 | 30 € |
| 2 | 70 € |
| 3 ou mais | 140 € |
A Autoridade Tributária aplica a dedução de forma automática, com base nas matrizes, no registo de contribuintes e nas declarações de IRS — não é preciso pedir, desde que o município tenha aderido e a casa seja a habitação própria e permanente com domicílio fiscal aí fixado. Se a dedução não aparecer na nota, confirme o agregado e o domicílio no Portal das Finanças. Nem todos os municípios aderem: Porto, Sintra, Seixal e Barreiro estão entre os que, na consulta de 2026, não aplicam a dedução.
Isenções: habitação própria, baixos rendimentos e reabilitação
Há várias isenções e regimes especiais. Os limiares mudam com o Indexante dos Apoios Sociais (IAS) — em 2026 o IAS é de 537,13 euros (Portaria n.º 480-A/2025/1).
Isenção por baixos rendimentos (artigo 11.º-A do CIMI). Ficam isentos, em regra, os prédios rústicos e o prédio urbano de habitação própria e permanente do agregado, quando o rendimento bruto total do agregado não ultrapassa 2,3 vezes o valor de 14 IAS e o VPT global dos prédios do agregado não ultrapassa 10 vezes o valor de 14 IAS. O gov.pt (atualizado em 2 de setembro de 2026) indica, para 2026, um rendimento bruto anual até 17.295,59 euros e um VPT até 66.500 euros na isenção permanente associada a estes critérios — confirme sempre os valores atuais no Portal das Finanças, porque a indexação legal pode variar.
Isenção temporária em habitação própria e permanente (imóvel novo / aquisição). O gov.pt refere VPT até 125.000 euros, rendimento anual do agregado até 153.000 euros, duração máxima de três anos (com possibilidade de prolongamento por mais dois anos por deliberação municipal) e o limite de dois pedidos ao longo da vida por contribuinte ou agregado. Quem tem dívidas ao Estado, em regra, não pode pedir esta isenção temporária.
Reabilitação urbana e outras reduções municipais. Muitos municípios reduzem ou isentam o IMI em áreas de reabilitação urbana (ARU) e podem reduzir a taxa em prédios arrendados. O detalhe local está nos artigos de apoios por concelho da Condoroo. A redução do IMI em Lisboa para arrendamento acessível está em preparação noutro artigo Condoroo: quando for publicado, este texto passará a ligá-lo.
Consulte as isenções ativas em Imóveis > Isenções no Portal das Finanças.
O que acontece se falhar o pagamento
Três consequências importantes:
- Vencimento imediato das restantes prestações. O n.º 4 do artigo 120.º do CIMI determina que o não pagamento de uma prestação no prazo implica o imediato vencimento das restantes. Se falhar a de maio e tiver mais prestações, o resto do imposto fica logo a pagar.
- Juros de mora. O artigo 121.º do CIMI remete para o artigo 44.º da Lei Geral Tributária: há juros de mora quando o imposto não é pago no prazo do documento de cobrança.
- Execução fiscal. Sem regularização, a dívida entra em cobrança coerciva. No Portal das Finanças pode consultar «Dívidas em Execução Fiscal», emitir documento de pagamento e, em alguns casos, pedir pagamento em prestações. O gov.pt refere ainda a possibilidade de multa ao abrigo do artigo 116.º do Regime Geral das Infrações Tributárias — o efeito prático mais imediato do atraso de pagamento do IMI é, porém, o dos juros e da execução.
Para regularizar: pague o mais cedo possível com a referência atualizada no Portal; se já houver processo de execução, use a área de dívidas e, se precisar, peça apoio num Serviço de Finanças. Não ignore a notificação: o custo sobe com o tempo.
Lista de verificação do proprietário antes de cada prestação
Use esta lista antes de cada prestação:
- ✓Confirmar no Portal das Finanças a nota de cobrança do ano e o valor de cada prestação.
- ✓Verificar se o débito direto está ativo e se a conta tem saldo.
- ✓Confirmar a taxa do município e se há IMI familiar ou isenção aplicável.
- ✓Guardar o comprovativo de pagamento (PDF ou extrato).
- ✓Se mudou de morada ou de domicílio fiscal, atualizar os dados antes da liquidação seguinte.
- ✓Se comprou ou vendeu o imóvel a meio do ano, lembrar: quem consta na matriz a 31 de dezembro responde pelo IMI desse ano (ajustes entre partes resolvem-se no contrato de compra e venda).
- ✓Em prédios devolutos ou fechados, rever o risco de agravamento do IMI (ver artigo Condoroo sobre casa devoluta).
- ✓Em novembro, quem paga em duas ou três prestações: marcar o último dia do mês no calendário.
Em resumo para o próximo prazo
O IMI não surpreende quem conhece o calendário: maio, agosto e novembro, com o número de prestações a depender do montante. Em novembro de 2026 fecha-se o IMI de 2025; em 2027 abre-se o ciclo do IMI de 2026. Pague a tempo, ative o débito direto se lhe der jeito, confirme a taxa e as isenções no Portal das Finanças e trate já qualquer atraso — os juros e o vencimento das restantes prestações saem mais caros do que a prestação em falta.
Quando se paga o IMI: perguntas frequentes
Quando se paga o IMI em 2026 e em 2027?
O IMI de um ano paga-se no ano seguinte. Em 2026 paga-se o IMI de 2025: em maio (e, consoante o valor, também em agosto e novembro). Em novembro de 2026 vence a última prestação para quem paga em duas ou três prestações. Em 2027 paga-se o IMI de 2026 nos mesmos meses. Os limiares são: até 100 euros, só maio; mais de 100 e até 500 euros, maio e novembro; mais de 500 euros, maio, agosto e novembro (artigo 120.º do CIMI).
Em quantas prestações se paga o IMI?
Depende do montante total do imposto. Igual ou inferior a 100 euros: uma prestação em maio. Superior a 100 euros e igual ou inferior a 500 euros: duas prestações, em maio e novembro. Superior a 500 euros: três prestações, em maio, agosto e novembro. Pode sempre pagar o valor total de uma só vez em maio, usando a referência do pagamento integral que vem na nota de cobrança.
O que acontece se não pagar uma prestação do IMI a tempo?
O não pagamento de uma prestação no prazo implica o imediato vencimento das restantes (artigo 120.º, n.º 4, do CIMI). São devidos juros de mora nos termos do artigo 121.º do CIMI e do artigo 44.º da Lei Geral Tributária. Sem regularização, a dívida pode entrar em execução fiscal. Regularize no Portal das Finanças o mais cedo possível.
Como se faz a adesão ao débito direto do IMI?
A adesão faz-se no Portal das Finanças ou num Serviço Local de Finanças. Depois de ativa, confirme que cobre o IMI e que a conta tem saldo nos dias de cobrança. Um débito rejeitado não adia o prazo legal de pagamento.
O que é o IMI familiar e tenho de o pedir?
É uma dedução fixa no IMI da habitação própria e permanente, consoante o número de dependentes: 30 euros (1), 70 euros (2) ou 140 euros (3 ou mais), se o município tiver aderido (artigo 112.º-A do CIMI). A Autoridade Tributária aplica-a automaticamente; não é preciso pedir. Se não aparecer na nota, confirme o agregado e o domicílio fiscal no Portal das Finanças. Nem todos os municípios aderem.
Quem está isento de IMI?
Há isenção por baixos rendimentos (artigo 11.º-A do CIMI), isenção temporária em habitação própria e permanente em condições de VPT e rendimento, e regimes municipais de reabilitação urbana, entre outros. Os limiares de 2026 no gov.pt apontam, na isenção permanente de baixos rendimentos, para rendimento bruto anual até cerca de 17.295,59 euros e VPT até 66.500 euros — confirme sempre no Portal das Finanças. Consulte Imóveis > Isenções na sua área autenticada.
A taxa de IMI é a mesma em todo o país?
Não. Cada município fixa a taxa dos prédios urbanos entre 0,30 % e 0,45 % (artigo 112.º do CIMI). Os prédios rústicos pagam 0,8 % em todo o país. A taxa que conta é a do concelho onde o imóvel se situa, não a do seu domicílio fiscal (salvo no IMI familiar, que exige habitação própria e permanente com domicílio fiscal no imóvel). Confirme a taxa no Portal das Finanças.
Este artigo é informativo e não substitui aconselhamento fiscal ou a consulta do Portal das Finanças e da sua nota de cobrança.