 no Google

Subseguro condomínio acontece quando o capital seguro do prédio fica abaixo do valor de reconstrução: a seguradora paga só a proporção correspondente, e o resto fica a cargo do condomínio. Um acórdão do Supremo Tribunal de Justiça de 1 de outubro de 2026 baixou a indemnização de cerca de 63,1 mil euros para cerca de 36,8 mil euros num caso de habitação nos Açores — não era um condomínio, mas a regra legal é a mesma. Explicamos como se calcula, o que a assembleia deve atualizar todos os anos e o que pedir à seguradora por escrito antes do inverno.
Em resumo
- ✓O subseguro aplica a regra proporcional: indemnização = prejuízo × (capital seguro ÷ valor de reconstrução).
- ✓O capital deve refletir o custo de reconstrução, não o preço de mercado nem o valor matricial (salvo casos especiais).
- ✓Em condomínio, a atualização anual do seguro de incêndio é obrigatória; se a assembleia não aprovar o montante, o administrador atualiza pelo índice da ASF.
- ✓Para apólices com início ou vencimento no 4.º trimestre de 2026, o Índice de Edifícios é 590,57.
- ✓Se a seguradora não informou o valor seguro e os critérios de atualização, isso só ajuda o condomínio se for alegado no processo.
- ✓Pedir por escrito: capital seguro atual, valor de reconstrução considerado, critérios de atualização e prova das comunicações anuais.
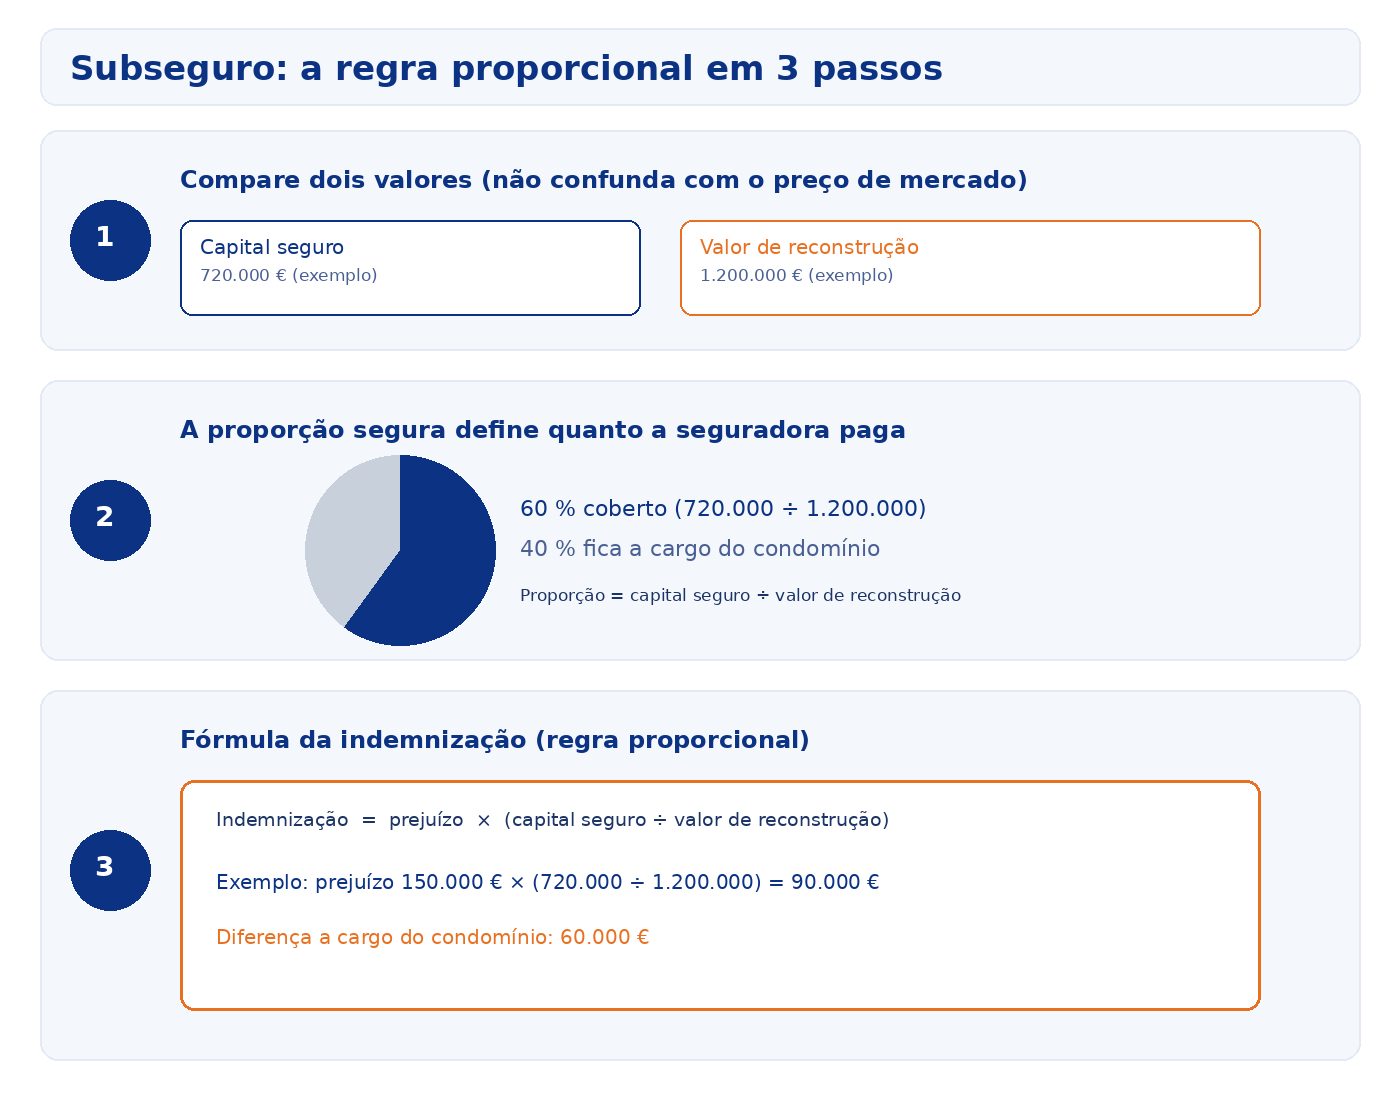
Infográfico: regra proporcional do subseguro no seguro do prédio (exemplo 720.000 € / 1.200.000 € = 60 %).
O que é o subseguro no seguro do prédio
Subseguro condomínio (ou subseguro do seguro do prédio) é a situação em que o capital seguro fica abaixo do valor do objeto seguro. No edifício, esse valor de referência é o custo de o reconstruir, não o preço a que se venderia no mercado. O artigo 134.º do Regime Jurídico do Contrato de Seguro (aprovado pelo Decreto-Lei n.º 72/2008, de 16 de abril) diz-o em termos gerais:
«Salvo convenção em contrário, se o capital seguro for inferior ao valor do objecto seguro, o segurador só responde pelo dano na respectiva proporção.»
Na prática: se o prédio está seguro por 60 % do que custaria reconstruí-lo, a seguradora responde, em regra, por cerca de 60 % do prejuízo (sempre até ao limite do capital seguro). A parte que falta fica a cargo do tomador do seguro — no condomínio, isso acaba por cair no orçamento do prédio e nas quotas.
A Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) explica no portal do consumidor o mesmo critério: o capital relativo ao imóvel deve obedecer ao custo de reconstrução, considerando os elementos do imóvel (exceto o terreno) e o valor proporcional das partes comuns. Quem fixa o capital é o tomador do seguro; a seguradora não «adivinha» o valor certo se a assembleia ou o condómino declararem um número baixo para pagar menos prémio.
O acórdão do Supremo Tribunal de Justiça de 1 de outubro de 2026 (e o que não era)
Em 1 de outubro de 2026, o Supremo Tribunal de Justiça decidiu o processo n.º 2473/24.7T8PDL.L1.S1. O texto integral está na DGSI. O Açoriano Oriental resumiu os números do caso: uma habitação nos Remédios da Bretanha (concelho de Ponta Delgada) foi inundada a 20 de agosto de 2023; o capital seguro do multirriscos-habitação era de cerca de 63,1 mil euros; o Supremo confirmou a indemnização em cerca de 36,8 mil euros, com juros.
É essencial ser claro: não era um condomínio. Era uma casa unifamiliar nos Açores, com seguro multirriscos-habitação. A regra do subseguro e o dever de informação da seguradora, porém, são os mesmos que se aplicam aos seguros de riscos relativos à habitação — e o seguro obrigatório de incêndio do prédio em propriedade horizontal vive no mesmo enquadramento legal.
O sumário do Supremo fixa três ideias que a assembleia deve levar a sério:
«I. O subseguro é um facto modificativo, parcialmente impeditivo, do direito à indemnização. II. — O não cumprimento do dever de comunicação previsto no n.º 2 do artigo 135.º do Regime Jurídico do Contrato de Seguro é um facto impeditivo daquele facto modificativo. III. — Como o não cumprimento do dever de comunicação seja um facto impeditivo daquele facto modificativo, terá de ser alegado pelo segurado.»
Em português de assembleia: a seguradora pode invocar o subseguro para reduzir a indemnização; se não cumpriu o dever de informar o valor seguro e os critérios de atualização, isso bloqueia a redução — mas só se o segurado o alegar no processo. Se ninguém o disser nos autos, o tribunal pode aplicar a regra proporcional na mesma. No caso julgado, a 1.ª instância tinha condenado no capital seguro integral (cerca de 63,1 mil euros); a Relação e o Supremo fixaram cerca de 36,8 mil euros.
Como se calcula a regra proporcional (exemplo com números)
A fórmula é simples:
Indemnização ≈ prejuízo × (capital seguro ÷ valor de reconstrução)
| Situação | Valor |
|---|---|
| Capital seguro do prédio | 720.000 € |
| Valor de reconstrução estimado | 1.200.000 € |
| Proporção segura | 60 % |
| Prejuízo de um sinistro (por exemplo, cobertura e água) | 150.000 € |
| Indemnização pela regra proporcional | 90.000 € |
| Diferença a cargo do condomínio | 60.000 € |
Neste exemplo, mesmo com um prejuízo abaixo do capital seguro, a indemnização não é automática de 150.000 €: corta-se para 90.000 € (60 % do prejuízo). Algumas apólices preveem uma tolerância (por exemplo, não aplicar a redução se a diferença for igual ou inferior a 15 %), mas isso depende do contrato — não se presume.
No caso açoriano, o capital era cerca de 63,1 mil euros e o valor de reconstrução foi estimado em 166,1 mil euros; a seguradora tinha calculado uma proporção próxima de 60 % e proposto uma indemnização mais baixa; o tribunal superior acabou por fixar cerca de 36,8 mil euros. Os pormenores do cálculo processuais são do processo; a lição para o condomínio é outra: a proporção conta, e discute-se depois do sinistro, quando já há pressão e fatura.
Capital seguro versus valor de reconstrução (e versus preço de mercado)
Três números que a assembleia mistura com frequência:
- Preço de mercado — o que um comprador pagaria pelo prédio ou pela fração. Inclui terreno, localização e procura.
- Valor matricial / património tributário — serve para impostos; quase nunca serve para dimensionar o seguro.
- Valor de reconstrução — o que custaria voltar a construir o edifício com características equivalentes, sem contar o terreno.
Para o seguro do edifício, o critério é o terceiro. A ASF e as condições típicas das apólices de incêndio e multirriscos apontam para o custo de reconstrução, incluindo elementos incorporados e a quota-parte das partes comuns. Um prédio «caro» numa avenida pode ter mercado alto e reconstrução mais baixa; um prédio antigo numa zona onde a mão de obra e os materiais dispararam pode ter capital seguro antigo e reconstrução atual muito acima — aí nasce o subseguro silencioso.
O que a lei obriga no condomínio: seguro de incêndio e atualização anual
O artigo 1429.º do Código Civil obriga o seguro contra o risco de incêndio do edifício, nas frações autónomas e nas partes comuns. Os condóminos devem contratá-lo; se não o fizerem no prazo e pelo valor fixados em assembleia, o administrador contrata e pode reaver o prémio.
A atualização não é «boa prática»: é obrigação. O Decreto-Lei n.º 268/94, artigo 5.º, determina:
- É obrigatória a atualização anual do seguro contra o risco de incêndio.
- Compete à assembleia deliberar o montante de cada atualização.
- Se a assembleia não aprovar o montante, o administrador deve atualizar o seguro de acordo com o índice publicado trimestralmente pela entidade supervisora dos seguros (hoje a ASF; o texto fala ainda no Instituto de Seguros de Portugal, a antecessora).
Nos seguros de riscos relativos à habitação, o artigo 135.º do Regime Jurídico do Contrato de Seguro prevê ainda a atualização automática pelos índices da ASF, salvo estipulação em contrário, e impõe à seguradora o dever de informar o tomador do valor seguro para perda total e dos critérios de atualização. O incumprimento desse dever determina a não aplicação da regra proporcional, na medida do incumprimento — com o travão processual que o Supremo reafirmou em 2026: o segurado tem de alegar a falta de comunicação.
Sobre o mínimo legal (só incêndio) versus multirriscos, a Condoroo já detalhou o quadro em Seguro multirriscos condomínio: é obrigatório em 2026? e no guia Seguros de condomínio. O subseguro aplica-se em qualquer das modalidades: um multirriscos com capital baixo não «salva» a proporção.
O índice da ASF para o 4.º trimestre de 2026
A Norma Regulamentar n.º 5/2026-R, aprovada a 18 de agosto de 2026, fixa os índices para apólices do ramo «Incêndio e elementos da natureza» com início ou vencimento no quarto trimestre de 2026. O Índice de Edifícios (IE) — o que interessa ao prédio — é 590,57 (base 100 no primeiro trimestre de 1987). Há também índices de recheio, relevantes para apólices de conteúdo, não para o capital do edifício.
O índice nacional é uma referência. A própria ASF, no projeto da norma, recorda que compete aos tomadores certificarem-se dos valores a segurar, atendendo a variações regionais e a alterações dos bens seguros. Atualizar pelo índice quando o capital de partida já estava aquém do custo real não corrige o subseguro de fundo; apenas evita que a distância cresça ao ritmo da inflação da construção.
O que pedir à seguradora (e ao administrador) por escrito
Antes da assembleia de fim de ano — e de preferência antes da época das chuvas — o administrador ou a comissão de condóminos deve pedir, por escrito, pelo menos:
- O capital seguro atual do edifício (e, se for o caso, de cada cobertura relevante).
- O valor de reconstrução que a seguradora está a considerar, se o tiver estimado.
- Os critérios de atualização aplicados nas últimas prorrogações (índice ASF, percentagem, ou outro).
- Cópia ou prova das comunicações anuais ao tomador com o valor seguro para perda total e os critérios de atualização (artigo 135.º, n.º 2).
- Confirmação de se a apólice tem tolerância à regra proporcional (por exemplo, franquia de subseguro ou limiar de 15 %).
- Lista das exclusões que mais afetam o prédio (água, tempestade, edifício devoluto, falta de manutenção).
Guarde as respostas no arquivo do condomínio. Se um dia houver sinistro e litígio, a falta de comunicação da seguradora só protege o prédio se alguém a alegar. Documentação prévia torna essa alegação simples.
Para quem está a renovar ou a comparar propostas, o guia Como contratar seguro de condomínio ajuda a ordenar coberturas e capitais antes de votar.
Quem paga a diferença quando há subseguro
Quando a indemnização sai cortada pela regra proporcional, a diferença não «desaparece»: alguém paga a reparação. Em regra:
- Partes comuns / apólice coletiva do prédio — o condomínio suporta a fatura não coberta, via orçamento, fundo de reserva ou quota extraordinária, repartida segundo a permilagem (salvo deliberação diferente e válida).
- Fração / apólice individual — o condómino tomador responde pela sua parte, sem prejuízo de ações contra terceiros responsáveis pelo sinistro.
- Administrador — não é automaticamente responsável pelo buraco do subseguro. Pode responder se incumpriu deveres legais (por exemplo, não atualizar o seguro de incêndio quando a assembleia não aprovou o montante, ou não propor à assembleia o capital adequado no exercício das funções do artigo 1436.º do Código Civil).
A Condoroo, que acompanha mais de 600 condomínios, vê com frequência o mesmo padrão: a assembleia discute o prémio ao cêntimo e passa à frente o capital. O prémio mais baixo de hoje é, muitas vezes, a quota extraordinária de amanhã.
Checklist para a assembleia antes do inverno
Use esta lista na convocatória ou como anexo à ata:
- ✓Confirmar se existe seguro de incêndio a cobrir todas as frações e as partes comuns (obrigação legal).
- ✓Pedir o capital seguro atual e compará-lo com uma estimativa de reconstrução (orçamentos recentes de cobertura, fachada ou peritagem).
- ✓Deliberar o montante da atualização anual; se não houver acordo, registar que o administrador atualizará pelo índice da ASF.
- ✓Verificar se a apólice atualiza automaticamente pelo Índice de Edifícios e qual o valor aplicável no trimestre do vencimento (no 4.º trimestre de 2026: 590,57).
- ✓Exigir à seguradora, por escrito, a informação do valor seguro para perda total e dos critérios de atualização, e arquivar a resposta.
- ✓Mapear lacunas típicas de outono e inverno: água, tempestade, caleiras, cobertura — e se estão cobertas (multirriscos) ou só o mínimo de incêndio.
- ✓Definir quem participa o sinistro (administrador vs. cada tomador) e onde estão as apólices.
- ✓Evitar confundir preço de mercado da fração com capital do edifício.
- ✓Se o capital estiver muito abaixo da reconstrução, pedir propostas de reforço de capital antes de renovar «em silêncio».
- ✓Registar na ata a deliberação sobre capital, atualização e responsável pelo seguimento.
Em resumo para a próxima assembleia
O subseguro no seguro do prédio não é um detalhe de letra pequena: é a diferença entre reconstruir com a indemnização e passar a fatura aos condóminos. O acórdão do Supremo de 1 de outubro de 2026 lembra duas coisas ao mesmo tempo — a regra proporcional existe e aplica-se; e o dever de informação da seguradora só bloqueia essa regra se o segurado o trouxer ao processo. No condomínio, a resposta operacional é atualizar o capital ao valor de reconstrução, deliberar a atualização anual (ou deixar o administrador aplicar o índice da ASF), pedir as comunicações por escrito e não esperar pelo temporal para fazer a conta.
Subseguro condomínio: perguntas frequentes
O que é o subseguro e quanto é que a seguradora corta?
Subseguro é a situação em que o capital seguro é inferior ao valor do objeto seguro — no prédio, ao custo de o reconstruir. Pelo artigo 134.º do Regime Jurídico do Contrato de Seguro, a seguradora responde pelo dano só na respetiva proporção, salvo convenção em contrário. Se o capital cobre 60 % do valor de reconstrução, em regra paga cerca de 60 % do prejuízo (até ao limite do capital). A diferença fica a cargo do tomador do seguro, como se ele próprio fosse segurador dessa parte.
Como sei se o capital seguro do meu prédio chega para o reconstruir?
Peça à seguradora (e ao administrador) o capital seguro atual e compare-o com uma estimativa séria do custo de reconstrução: área construída, tipologia, materiais, equipamentos comuns e custos atuais de mão de obra e materiais na região. Não use o preço de venda do prédio nem o valor da caderneta predial. A Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) confirma no portal do consumidor que o capital do imóvel deve obedecer ao custo de reconstrução. Se a diferença for grande, há subseguro.
Se a assembleia não aprovar a atualização do seguro, o que acontece?
A atualização anual do seguro contra o risco de incêndio é obrigatória. Compete à assembleia deliberar o montante. Se não aprovar, o administrador deve atualizar o seguro de acordo com o índice publicado trimestralmente pela entidade supervisora dos seguros — hoje a ASF (Decreto-Lei n.º 268/94, artigo 5.º). Para apólices com início ou vencimento no quarto trimestre de 2026, o Índice de Edifícios é 590,57 (Norma Regulamentar n.º 5/2026-R).
A seguradora pode reduzir a indemnização se nunca me avisou do valor seguro?
Nos seguros de riscos relativos à habitação, o segurador deve informar o tomador, na celebração e nas prorrogações, do valor seguro do imóvel para perda total e dos critérios de atualização. O incumprimento desse dever impede a aplicação da regra proporcional, na medida do incumprimento (artigo 135.º, n.os 2 e 3). Mas o Supremo Tribunal de Justiça, em 1 de outubro de 2026, deixou claro que a falta de comunicação tem de ser alegada pelo segurado no processo; se ninguém a alega, o tribunal pode aplicar o subseguro na mesma.
Quem paga a diferença: o condomínio, cada condómino ou o administrador?
A parte do prejuízo não indemnizada por subseguro fica a cargo de quem tem o interesse seguro — em regra o condomínio (nas partes comuns e na lógica da apólice coletiva) ou cada condómino na sua fração e na quota-parte das partes comuns. O administrador não «paga do bolso» a diferença só por ser administrador; responde se tiver incumprido deveres (por exemplo, não atualizar o seguro quando a lei o obriga). A repartição entre condóminos segue a permilagem e o que a assembleia deliberar sobre o orçamento e o fundo de reserva.
O índice da ASF chega para evitar o subseguro?
O índice evita que o capital fique congelado face à inflação dos custos de construção, mas não corrige um capital inicial demasiado baixo. Se o prédio foi seguro por um valor muito inferior ao custo real de reconstrução, atualizar pelo índice mantém a desproporção. Por isso a assembleia deve, periodicamente, rever o valor de reconstrução com orçamentos ou peritagem, e não confiar só na atualização automática.
Capital seguro e preço de mercado são a mesma coisa?
Não. O preço de mercado inclui o terreno, a localização e a procura. O capital do seguro do edifício deve corresponder ao custo de reconstrução, excluindo o terreno. Um prédio caro num bairro central pode ter um valor de mercado muito acima do custo de o reconstruir — e o inverso também sucede em zonas onde a construção atual ficou muito mais cara do que o capital antigo da apólice.
Este artigo é informativo e não substitui aconselhamento jurídico ou a leitura da apólice do seu prédio.